自賠責保険から支払われる金額について知りたい!自賠責保険徹底解説
交通事故
自賠責保険について、自動車等を購入した際に加入することが義務付けられていることから、多くの方はその存在をご存知であるかと思います。
しかし、実際に自動車事故の被害に遭った時、自賠責保険をどのように使用すればよいのか、またどの範囲で補償されるのかについては意外と知られていません。
本稿では、自賠責保険の基本とともに、自賠責保険から支払われる保険金にはどのようなものがあるか、また支払われる金額について解説しております。
自賠責保険の基本
⑴そもそも「自賠責保険」とは?
自賠責保険(正式名称「自動車損害賠償責任保険」)は、自動車等が関わる事故において、損害賠償の最低補償を行うことを目的として創出された保険商品です。
似たようなものに自賠責共済(正式名称「自動車損害賠償責任共済」)がありますが、これは共済組合が販売しているがためにこのような名称になっているだけであり、補償内容自体は自賠責保険と同一です。以下、本稿では自賠責保険・自賠責共済をまとめて「自賠責保険」と言います。
自賠責保険の誕生のきっかけは、高度経済成長期における自動車の爆発的普及に伴い、交通法規の整備が十全でなかった当時の日本社会で自動車事故による被害が多発し、多くの被害者が補償を受けられず泣き寝入りをせざるを得ない事態が続出したことにあります。
こうした経緯があるからこそ、自動車等の所有者には自賠責保険の加入が義務付けられており(自動車損害賠償保障法第5条)、強制保険と呼ばれることもあります。
⑵自賠責保険の加入義務が生じる「自動車」の範囲
自動車損害賠償保障法第2条において、自賠責保険の加入義務がある「自動車」の定義が示されています。
| (定義) 第二条 この法律で「自動車」とは、道路運送車両法(昭和二十六年法律第百八十五号)第二条第二項に規定する自動車(農耕作業の用に供することを目的として製作した小型特殊自動車を除く。)及び同条第三項に規定する原動機付自転車をいう。 |
また、第2条で登場する道路運送車両法第2条第2項及び第3項は次のとおりです。
| (定義) 第二条 この法律で「道路運送車両」とは、自動車、原動機付自転車及び軽車両をいう。 2 この法律で「自動車」とは、原動機により陸上を移動させることを目的として製作した用具で軌条若しくは架線を用いないもの又はこれにより牽引して陸上を移動させることを目的として製作した用具であつて、次項に規定する原動機付自転車以外のものをいう。 3 この法律で「原動機付自転車」とは、国土交通省令で定める総排気量又は定格出力を有する原動機により陸上を移動させることを目的として製作した用具で軌条若しくは架線を用いないもの又はこれにより牽引して陸上を移動させることを目的として製作した用具をいう。 |
難しい言葉が並んでいますが、要するに自動車や原動機付自転車についてはすべて自賠責保険に加入する必要があります。
また、モペット(ペダル付き原動機付自転車)や電動キックボードも自賠責保険への加入義務があります。そのため、近年普及傾向にあるLUUP(ループ)なども、自賠責保険の加入対象となります。
他方で、自動車損害賠償保障法第10条及び自動車損害賠償補償法施行令第1条の2では、適用除外(自賠責保険を附帯させなくてよい車両)について定められています。
| (適用除外) 第十条 第五条及び第七条から前条までの規定は、国その他の政令で定める者が政令で定める業務又は用途のため運行の用に供する自動車及び道路(道路法(昭和二十七年法律第百八十号)による道路、道路運送法(昭和二十六年法律第百八十三号)による自動車道及びその他の一般交通の用に供する場所をいう。以下同じ。)以外の場所のみにおいて運行の用に供する自動車については、適用しない。 |
| 第一条の二 法第十条の政令で定める者は次の各号に掲げる者とし、同条の政令で定める業務は当該各号に掲げる者の区分に応じ当該各号に定める業務とする。 一 国 自衛隊法(昭和二十九年法律第百六十五号)第百十四条第一項の規定により道路運送車両法(昭和二十六年法律第百八十五号)の規定が適用されない自動車を使用する場合における自衛隊法に規定する自衛隊の任務の遂行に必要な業務 二 日本国とアメリカ合衆国との間の相互協力及び安全保障条約に基づき日本国内にあるアメリカ合衆国の軍隊 その任務の遂行に必要な業務 三 日本国における国際連合の軍隊の地位に関する協定に基づき日本国内にある国際連合の軍隊 その任務の遂行に必要な業務 四 日本国の自衛隊と我が国以外の締約国の軍隊との間における相互のアクセス及び協力の円滑化に関する日本国と我が国以外の締約国との間の協定の実施に関する法律(令和七年法律第二十六号)第二条第二号に規定する締約国軍隊 その任務の遂行に必要な業務 |
要するに、道路以外の場所のみにおいて運行の用に供する自動車(例:工場内のみを移動する構内作業車、建設現場の重機など)、自衛隊の任務の遂行に必要な自動車、日本国内にあるアメリカ合衆国軍隊の任務の遂行に必要な自動車、日本国内にある国際連合軍隊の任務の遂行に必要な自動車については、例外的に自賠責保険に加入する義務はないということです。
⑶自賠責保険の補償範囲
自賠責保険は、自賠責保険に加入している自動車等の運行・供用によって生じた生命・身体への損害(=人身損害)について、被害者から請求があった場合にこれを補償します(自動車損害賠償補償法第3条、同法第16条)。
| (自動車損害賠償責任) 第三条 自己のために自動車を運行の用に供する者は、その運行によつて他人の生命又は身体を害したときは、これによつて生じた損害を賠償する責に任ずる。(以下略) |
| (保険会社に対する損害賠償額の請求) 第十六条 第三条の規定による保有者の損害賠償の責任が発生したときは、被害者は、政令で定めるところにより、保険会社に対し、保険金額の限度において、損害賠償額の支払をなすべきことを請求することができる。 |
また、自賠責保険契約者が被害者に対して損害賠償金の支払いをした場合には、その支払いをした限度において自賠責保険に請求することができます(自動車損害賠償補償法第15条)。
| (保険金の請求) 第十五条 被保険者は、被害者に対する損害賠償額について自己が支払をした限度においてのみ、保険会社に対して保険金の支払を請求することができる。 |
注意点として、前述のとおり自賠責保険は、自賠責保険に加入している自動車等の運行・供用において発生した人身損害について補償するものであるため、物的損害については補償の対象外となります。そのため、交通事故によって生じた修理費や買替諸費用等について自賠責保険からは補償されず、加害者に請求する必要があります。
また、自然災害等による自動車等の故障・流失等についても、同様に自賠責保険の補償対象外となります。近年、豪雨災害による自動車の水没や、地震災害による自動車の損傷などが起きていますが、これらにかかる車両買替費用等についても自賠責保険から補償されることはありません。
「事前認定」と「被害者請求」
交通事故の損害賠償実務において、自賠責保険が大きくかかわってくるのは「事前認定」と「被害者請求」です。
両者の大きな違いは、その手続きを行う行為主体、手続きを行う目的、保険金の支払になります。
⑴事前認定
「事前認定」は、加害者側の任意保険会社が被害者に対して損害賠償金を支払う際に行う手続きです。
任意保険は、自賠責保険では補填しきれなかった損害について上乗せして被害者に賠償金を支払う目的の保険契約であることや、
保険会社としても少しでも被害者に払う損害賠償金が少ないほうが会社の利益につながることから、
自賠責保険の支払意向を確認した上で損害賠償金の支払いを行いたいという目論見があります。
このとき、任意保険会社が自賠責保険に対して行う手続きが「事前認定」であり、要は損害賠償金の支払いを行う事前に自賠責の支払意向を確認するための手続きと言えます。
そのため、任意保険会社が事前認定を行った場合には、被害者に自賠責保険金が支払われることはありません。
⑵被害者請求
一方で、被害者が加害者の自賠責保険に自賠責保険金の支払を請求する手続きが「被害者請求」です。
被害者請求の法的根拠が自動車損害賠償保障法第16条であることから、「16条請求」と呼ばれることもあります。
被害者請求を行った場合、自賠責の調査の結果として、交通事故と傷害・後遺障害・死亡との間に因果関係が認められれば、被害者に自賠責保険金が支払われます。
なお、自賠責保険金は厳密には損害賠償金であるため、自賠責保険金受領後に相手方に損害賠償請求を行うときには、自賠責保険から受け取った金額を控除した残額を請求することになります。
例:被害者の損害賠償額100万円で、自賠責保険から70万円が支払われた場合、相手方には差額の30万円を請求することになる(自賠責保険金70万円+損害賠償金100万円=170万円の受取りとはならない。)
⑶事前認定と被害者請求、どちらがいい?
事前認定と被害者請求は、それぞれにメリットとデメリットがあります。
そのため、どちらを選ぶかは被害者の意向次第となります。
ですが、弁護士への依頼を考えている場合には、間違いなく被害者請求がオススメであると言えます。
被害者請求をオススメする理由については、以下の記事で詳しく解説しております。
交通事故の「被害者請求」と「事前認定」とは?違いは?どちらが良い?【弁護士解説】
自賠責保険から払われる金額は?
自賠責保険では、保険金額の算定基準や上限額が定められており、この基準に基づいて算定された金額が支払われることとなります。
また、自賠責保険には本請求と仮渡金の2種類の請求方法があり、支払基準がそれぞれ異なります。
⑴本請求
自賠責保険に加入している自動車等により生命・身体に対する損害を受けた被害者は、自動車損害賠償保障法第16条に定められる請求権をもって、自賠責保険金を請求することができます。被害者による請求であることから被害者請求と呼ばれたり、或いは16条請求と呼ばれることもあります。
傷害、後遺障害、死亡の3種類があり、それぞれ支払基準や支払上限額が異なります。
①傷害
傷害による損害について、交通事故と傷害との間に因果関係が認められれば、120万円を上限として自賠責保険金が支払われます。対象となる損害は次のとおりです。
(i)治療関係費
・応急手当費
応急手当に直接かかる必要かつ妥当な実費
・診察料
初診料、再診料又は往診料にかかる必要かつ妥当な実費
・入院料
原則としてその地域における普通病室への入院に必要かつ妥当な実費。
ただし被害者の傷害の態様等から医師が必要と認めた場合は、上記以外の病室への入院に必要かつ妥当な実費。
・投薬料、手術料、処置料
治療のために必要かつ妥当な実費。
・通院費、転院費、入院費又は退院費
通院、転院、入院又は退院に要する交通費として必要かつ妥当な実費。
・看護料
ア.入院中の看護料…原則として12歳以下の子供に近親者等が付き添った場合に1日につき4200円。
イ.自宅看護料又は通院看護料…医師が看護の必要性を認めた場合に、(ア)厚生労働大臣の許可を受けた有料職業紹介所の紹介による者のときは立証資料等により必要かつ妥当な実費、(イ)近親者等のときは1日につき2100円。ただし、12歳以下の子供の通院等に近親者等が付き添った場合には医師の証明を要しない。
ウ.近親者等に休業損害が発生し、立証資料等によりア又はイ(イ)の額を超えることが明らかな場合は、必要かつ妥当な実費。
・諸雑費
療養に直接必要のある諸物品の購入費又は使用料、医師の指示により摂取した栄養物の購入費、通信費。
ア.入院中の諸雑費…入院1日につき1100円。立証資料等によりこれを超えることが明らかな場合には、必要かつ妥当な実費。
イ.通院又は自宅療養中の諸雑費…必要かつ妥当な実費。
・柔道整復等の費用
免許を要する柔道整復師、あんま・マッサージ・指圧師、針師、きゅう師が行う施術費用は、必要かつ妥当な実費。
・義肢等の費用
ア.傷害を被った結果、医師が身体の機能を補完するために必要と認めた義肢、歯科補綴、義眼、眼鏡(コンタクトレンズ含む)、補聴器、松葉杖等の用具の制作等に必要かつ妥当な実費。
イ.アに掲げる用具を使用していた者が、傷害に伴い当該用具の修繕又は再調達を必要とするに至った場合は、必要かつ妥当な実費。
ウ.ア及びイの場合の眼鏡(コンタクトレンズ含む)の費用については5万円を限度とする。
・診断書等の費用
診断書、診療報酬明細書等の発行に必要かつ妥当な実費。
(ii)文書料
交通事故証明書、被害者側の印鑑証明書、住民票等の発行に必要かつ妥当な実費。
(iii)その他の費用
(i)及び(ii)以外の損害であって事故発生場所から医療機関まで被害者を搬送するための費用等については、必要かつ妥当な実費。
(iv)休業損害
・休業損害は、休業による収入の減少があった場合又は有給休暇を使用した場合に1日につき原則6100円。ただし、家事従事者については休業による収入の減少があったものとみなす。
・休業損害の対象となる日数は、実休業日数を基準とし、被害者の傷害の態様、実治療日数その他を勘案して治療期間の範囲内とする。
・立証資料等により1日につき6100円を超えることが明らかな場合は、自動車損害賠償保障法施行令第3条の2に定める金額(1日につき1万9000円)を限度として、その実額とする。
(v)慰謝料
・慰謝料は、1日につき4300円。
・慰謝料の対象となる日数は、被害者の傷害の態様、実治療日数その他を勘案して、治療期間の範囲内とする。
・妊婦が胎児を死産又は流産した場合は、上記のほかに慰謝料を認める。
②後遺障害
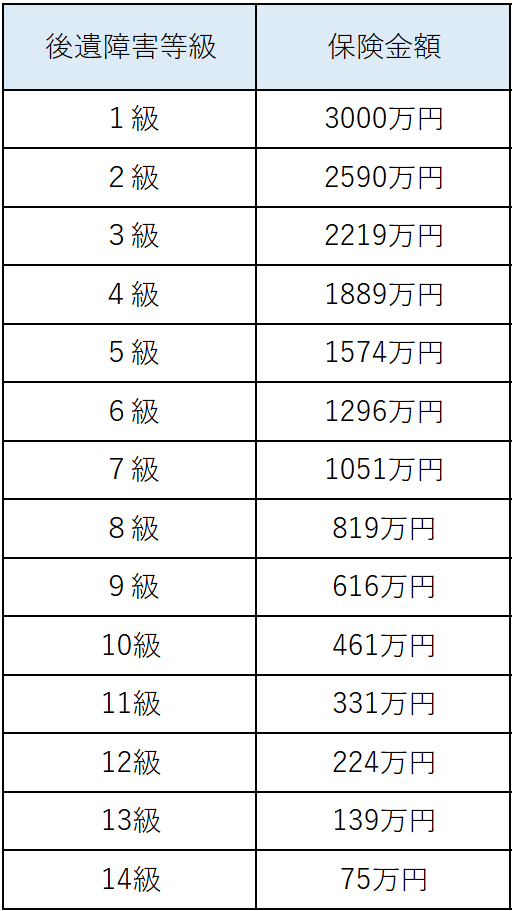
自賠責保険は、自賠責保険の補償対象となる後遺症について、自動車損害賠償保障法施行令別表第一及び別表第二に規定しています。自賠責保険の補償対象となる後遺症を後遺障害といい、後遺障害は重さの程度に応じて等級が定められており、別表第一は介護を要する後遺障害として第1級及び第2級、別表第二はその他の後遺障害について第1級~第14級があります。
別表第一又は別表第二に規定された後遺障害等級が認定された場合に、等級ごとに定められた限度額を上限として、逸失利益及び慰謝料が支払われます。
別表第一の後遺障害等級の限度額は下表のとおりです。

また、別表第二の後遺障害等級の限度額は下表のとおりです。
たとえば自賠責保険で認定された等級が4級だった場合、1889万円を限度として自賠責保険金が支払われます。
なお、等級の併合や加重などによって、支払われる自賠責保険の金額が若干変わってくることがあります。詳しくは以下の記事をご覧ください。
後遺障害等級の金額の計算方法|医師監修記事・後遺障害専門の弁護士法人小杉法律事務所
③死亡
交通事故によって被害者が死亡した場合、交通事故と死亡との間に因果関係が認められれば、3000万円を上限として自賠責保険金が支払われます。
(i)葬儀費用
100万円を上限として認定されます。
(ii)逸失利益
自賠責保険において定められた算定基準に基づき、死亡による逸失利益の計算が行われます。
(iii)死亡本人の慰謝料
400万円が支払われます。
(iv)遺族の慰謝料
自賠責保険からは、死亡した本人だけでなく、遺族に対しても慰謝料が支払われます。
ここでいう「遺族」とは、被害者の父母(養父母を含む。)、配偶者及び子(養子、認知した子及び胎児を含む。)とされています。
また支払われる金額は、請求権者1人の場合は550万円、2人の場合には650万円、3人以上の場合には750万円となります。
なお、被害者に被扶養者がいるときには、この金額に200万円が加算されます。
⑵仮渡金
事故後、被害者にとって、治療費などお金が必要となる場面が非常に多いですが、本請求は請求してから結果が出るまでに数か月単位を要するため、当面のお金を得る目的にはなじまないものとなります。こうした、さしあたっての費用を賄うために、自賠責保険から早くお金を受け取る方法として、仮渡金制度があります。仮渡金制度については、自動車損害賠償補償法第17条に次のとおり定められています。
| (被害者に対する仮渡金) 第十七条 保有者が、責任保険の契約に係る自動車の運行によつて他人の生命又は身体を害したときは、被害者は、政令で定めるところにより、保険会社に対し、政令で定める金額を第十六条第一項の規定による損害賠償額の支払のための仮渡金として支払うべきことを請求することができる。 2 保険会社は、前項の請求があつたときは、遅滞なく、請求に係る金額を支払わなければならない。 |
仮渡金で支払われる金額は、自動車損害賠償保障法施行令第5条に定められており、傷害に対する仮渡金と死亡に対する仮渡金があります。
なお、以下に記載する金額は、令和8年9月11日時点での支払額となります。今後、法改正等に伴い支払額が改定される可能性があります。
①傷害
交通事故によって負った傷害の程度・内容により、支払われる金額が異なります。
(i)次の傷害を受けた者…40万円
・脊柱の骨折で脊髄を損傷したと認められる症状を有するもの
・上腕又は前腕の骨折で合併症を有するもの
・大腿又は下腿の骨折
・内臓の破裂で腹膜炎を併発したもの
・14日以上病院に入院することを要する傷害で、医師の治療を要する期間が30日以上のもの
(ii)次の傷害((i)の傷害を除く)を受けた者…20万円
・脊柱の骨折
・上腕又は前腕の骨折
・内臓の破裂
・病院に入院することを要する傷害で、医師の治療を要する期間が30日以上のもの
・14日以上病院に入院することを要する傷害
②死亡
交通事故によって被害者が死亡した場合、相続人は仮渡金として290万円を受け取ることができます。
自賠責保険金請求権の時効
自賠責保険から補償される内容や金額については、これまでに述べてきたとおりになります。
ここで注意する必要があるのは、自賠責保険の請求権には時効があるということです。
つまり、いつまでも自賠責保険金を請求できるわけではなく、一定期間が経過すると自賠責保険金請求権は消滅してしまいます。
自動車損害賠償保障法第19条には、以下のとおり規定されています。
| (時効) 第十九条 第十六条第一項及び第十七条第一項の規定による請求権は、被害者又はその法定代理人が損害及び保有者を知つた時から三年を経過したときは、時効によつて消滅する。 |
すなわち、被害者(又はその法定代理人)が交通事故による損害及び自動車の保有者を知った時を起算点として3年が自賠責保険金請求権の時効となります。
ただし、傷害部分・後遺障害部分・死亡部分で若干起算点が異なるため、注意が必要です。
傷害による損害については事故発生日の翌日から3年、
後遺障害による損害については症状固定日の翌日から3年、
そして死亡による損害については被害者の死亡日の翌日から3年となります。
これらの期限を徒過してしまうと、交通事故によって重度後遺症や死亡といった重大な損害が発生していたとしても、
自賠責保険に請求することはできなくなってしまうので注意が必要です。
そのため、徒過してしまう恐れがあるようであれば、自賠責保険会社に連絡して時効更新申請の手続きを行っておきましょう。
加害者が複数いる場合の自賠責保険について
自賠責保険の被害者請求は、交通事故の相手方となる人物が加入している自賠責保険会社に対して行うものです。
通常、交通事故は二者の間で起こることが多いですが、たとえば多重追突事故のように交通事故の当事者が三者以上になる場合には、被害者請求を行うことができる自賠責の数も増えることになります。
具体例と合わせて考えてみましょう。
たとえば、Aが運転する自動車(所有者はA)にBが同乗していたところ、Cが運転する自動車(所有者はC)に衝突されたことによりBが怪我をしてしまったケースです。この怪我でBは後遺症を残存したため、自賠責に保険金を請求しようと考えていますが、どこに請求できるでしょうか。
答えは、Aの自動車が加入していた自賠責保険会社(以下「A自賠」とします。)とCの自動車が加入していた自賠責保険会社(以下「C自賠」とします。)の二社になります。すなわち、BはA自賠とC自賠の双方に被害者請求を行うことができ、後遺症について等級が認定されれば、A自賠とC自賠の両方から自賠責保険金を受け取ることができます。
このように、請求先の自賠責が2つあるような事案は、通称ダブルポケット事案とも呼ばれています。
なお、請求のタイミングは同時である必要はないので、Bは、まずA自賠に被害者請求を行って等級認定がなされた後に、追ってC自賠に被害者請求を行うということも可能です。異なるタイミングで請求したとしても、基本的には再度調査が行われるのではなく、既に決定された等級に基づき保険金が支払われます。
そのため、このケースにおいてBに右肩関節の可動域制限が残存し、自賠責損害調査事務所での調査の結果として右肩関節の機能障害10級が認定されれば、A自賠とC自賠それぞれから後遺障害10級自賠責保険金である461万円の支払を受けることができ、合計922万円の自賠責保険金が支払われることとなります。
なお注意点として、前述したとおり自賠責保険金は性質としては損害賠償金ですので、損害の填補として相手方に損害賠償請求する金額から控除されます。
これはダブルポケット事案の場合も同様であり、たとえば損害賠償請求額が1500万円、10級でA自賠から461万円、C自賠から461万円を受け取っている場合には、相手方に請求できる金額は1500万円-461万円-461万円=578万円となります。
自賠責保険の請求でお悩みの方は弁護士にご相談を
本稿では、自賠責保険の基本について根拠法と合わせて見ていくとともに、
自賠責保険によって支払われる損害項目や金額について解説いたしました。
自賠責保険のシステムは複雑なルールも少なくありません。
また、自賠責保険に被害者請求をする場合に、弁護士を入れることで後遺障害等級を獲得できる可能性を高めたり、
被害者請求の手続きも弁護士に委任できるというメリットがあります。
交通事故の損害賠償請求や、自賠責保険への請求、また保険会社の事前認定結果や示談提示の内容が妥当なのか等、
お悩みの方はぜひ一度、弁護士法人小杉法律事務所にお問い合わせください。
この記事の監修者弁護士
 弁護士
被害者側の損害賠償請求分野に特化。
死亡事故(刑事裁判の被害者参加含む。)や後遺障害等級の獲得を得意とする。
交通事故・学校事故・労災・介護事故などの損害賠償請求解決件数約1500件。
経歴
弁護士法人小杉法律事務所代表弁護士。
横浜市出身。明治大学法学部卒。中央大学法科大学院法務博士修了。
所属
横浜弁護士会(現「神奈川県弁護士会」)損害賠償研究会、福岡県弁護士会交通事故被害者サポート委員会に所属後、第一東京弁護士会に登録換え。日本弁護士連合会業務改革委員会監事、(公財)日弁連交通事故相談センター研究研修委員会青本編集部会。

