死亡逸失利益とは?計算方法や相場・高齢者の年金との関係を弁護士が解説
2024.07.01
損害賠償請求
不幸にも交通事故で被害者の方が亡くなってしまった場合、ご遺族は「死亡逸失利益」を加害者側に請求することができます。
死亡逸失利益は、亡くなった被害者ご本人はもちろん、遺されたご家族の今後の生活を支える重要な損害項目です。
その大切な死亡逸失利益が、相手方保険会社によって不当に低く算定されてしまうようなことがあってはなりません。
このページでは、交通事故被害者側の損害賠償請求を専門とする弁護士が、
- 死亡逸失利益の意味
- 死亡逸失利益の計算方法
- 死亡逸失利益の相場
- 死亡逸失利益の請求時に特に問題となりやすい高齢者の年金の扱い
等ついて解説します。
交通死亡事故に強い弁護士法人小杉法律事務所では、交通死亡事故被害を専門とする弁護士による無料相談を実施しております。
交通事故で大切な方を亡くされたご家族の方は、ぜひ一度弁護士法人小杉法律事務所にお問い合わせください。
交通死亡事故被害専門弁護士によるサポートの内容についてはこちら。
交通事故における死亡逸失利益とは

死亡逸失利益とは、被害者が交通事故に遭わなければ将来にわたって得られていたはずの収入等の利益を、事故によって失ったことに対する損害賠償のことです。
そもそも死亡事故の損害賠償というと「死亡慰謝料」だ、と考えておられる方もいるかもしれません。
しかし、「死亡慰謝料」はあくまで損害賠償金の費目の1つであり、死亡慰謝料・死亡逸失利益など、交通事故により発生した損害に対する賠償の総称を損害賠償金と呼んでいます。
- 死亡慰謝料:被害者本人やご遺族が受けた精神的苦痛に対する賠償(財産以外の損害に対するもの)
- 死亡逸失利益:被害者が生きていれば将来得られたはずの収入を失ったことに対する賠償(財産的損害に対するもの)
ということで、死亡慰謝料と死亡逸失利益はそれぞれ対象としているものが異なります。
とはいえ、死亡逸失利益と死亡慰謝料は、並んで死亡事故の損害賠償額の大部分を占めることが多いです。
また、死亡逸失利益は、算定方法によって金額に大きな差が生じやすい項目でもあり、被害者やご遺族の生活実態に即した適切な計算が必要になります。
死亡逸失利益の計算式
最高裁判所第三小法廷昭和43年8月27日判決(民事判例集22巻8号1704頁)では、
| 「不法行為によって死亡した者の得べかりし利益を喪失したことによる損害の額を認定するにあたっては,裁判所は,あらゆる証拠資料を総合し,経験則を活用して,できるかぎり蓋然性のある額を算出するよう努めるべきであり,蓋然性に疑いがある場合には,被害者側にとって控え目な算定方法を採用すべきであるが,ことがらの性質上将来取得すべき収益の額を完全な正確さをもって定めることは不可能であり,そうかといって,そのために損害の証明が不可能なものとして軽々に損害賠償請求を排斥し去るべきではないのであるから,客観的に相当程度の蓋然性をもって予測される収益の額を算出することができる場合には,その限度で損害の発生を認めなければならないものというべきである。」 |
と判示されています。
つまり、
- 損害の証明が不可能であると決めつけて簡単に死亡逸失利益を否定することはない
- 証拠資料を総合し、経験則を活用してできる限り蓋然性のある額を算出するように努める
- 疑いがある場合は被害者側に控えめな算定をする
というルールのもと、死亡逸失利益の計算は行われます。
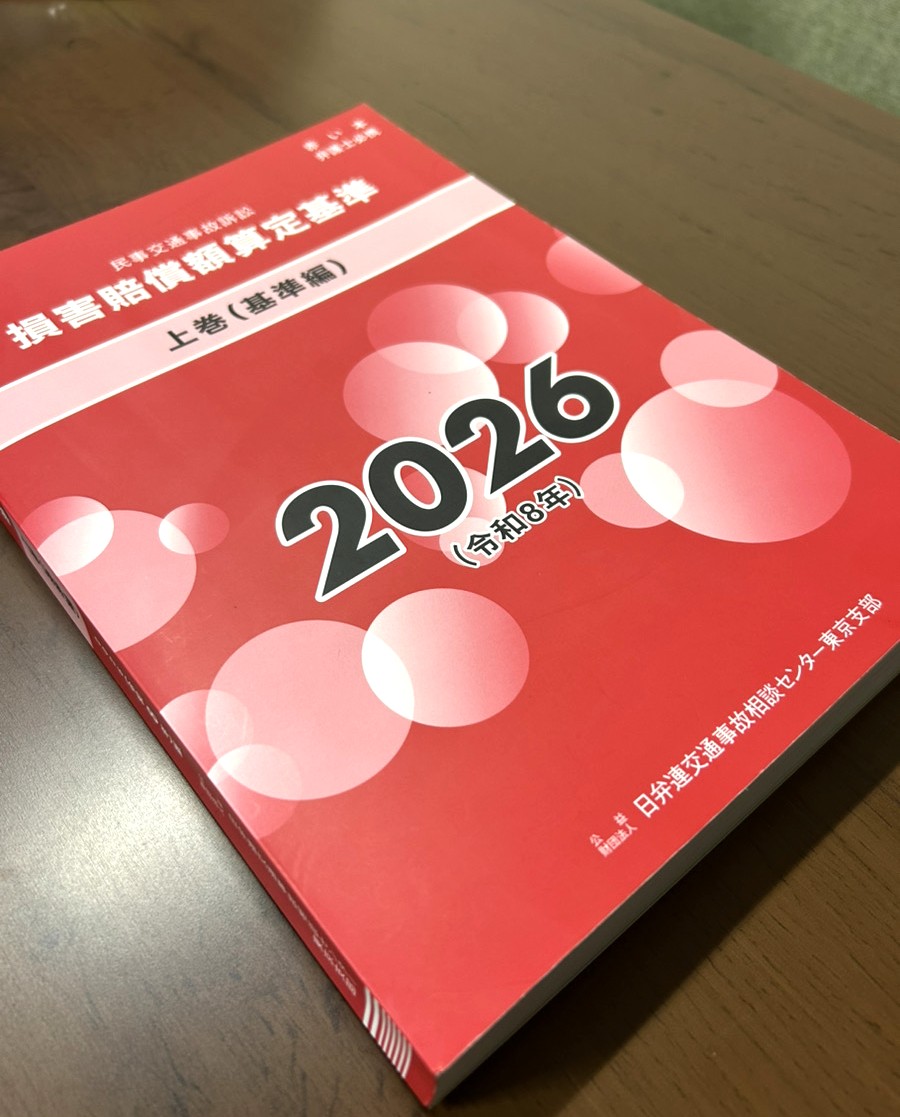
このルールから導かれている、現在の裁判基準における死亡逸失利益の計算式は、
| 死亡逸失利益=基礎収入×(1-生活費控除率)×就労可能年数に対応するライプニッツ係数 |
です。(公益社団法人日弁連交通事故相談センター東京支部編 『民事交通事故訴訟損害賠償額算定基準 上巻(基準編)』より引用)
以下、それぞれの要素について詳しく見ていきます。
死亡逸失利益の計算に影響を与える要素① 基礎収入
基礎収入はまさに、死亡逸失利益算定の基礎となる収入です。
冒頭でみたように、死亡逸失利益はその人が事故に遭わなければ得られていた利益のことです。
したがって死亡逸失利益の計算に当たっては、できる限り蓋然性のある額を算出するために、
実際に被害者の方が事故前に得ていた収入(利益)が事故後も継続していたら、と仮定して話を進めていきます。
では例えば亡くなった被害者の方が学生だった場合はどうでしょうか?
無職だった場合はどうでしょうか?専業主婦だった場合はどうでしょうか?
被害者の方が事故前に収入を得ていなければ則ち死亡逸失利益は全く認められないのでしょうか?
給与を得ている場合から順に、具体例を挙げながらみていきます。
給与所得者の死亡逸失利益計算における基礎収入
給与所得者の死亡逸失利益計算における基礎収入は、まさに事故前年の収入とするのが原則です。
支給額もはっきりわかりますし、これほど蓋然性のある数字はありません。
ですが、事故前年の収入をそのまま死亡逸失利益の計算の基礎収入とすることが妥当ではない時もあります。
たとえば、被害者が若年労働者であった場合です。
若年労働者である場合、そもそも同じ年齢であっても学生の人もいればすでに就職している人もいるということもありますし、
年功序列で徐々に昇格・昇給していくのが自然だともいえます。
その被害者の方が事故に遭わなければ得られていた利益を計算するのであれば、
昇格や昇給等も考慮すべきでしょう。
事故前年の収入をそのまま基礎収入にしてしまうと、そういった昇格や昇給が考慮されません。
したがって損害賠償請求全般において圧倒的な影響力を誇る、
赤い本と呼ばれる『民事交通事故訴訟損害賠償額算定基準 上巻(基準編)』(公益社団法人日弁連交通事故相談センター東京支部編)では、
| 「若年労働者(概ね30歳未満)の場合には、全年齢平均の賃金センサスを用いるのを原則とする。」 |
とされています。
この賃金センサスというのは厚生労働省が毎年調査・発表している賃金基本統計調査の結果のことです。
| 仙台地方裁判所平成20年2月27日判決(自保ジャーナル1761号8頁)では、事故時17歳であったアルバイトの男性につき、
就労意欲があることおよびその就労能力の向上も十分に見込まれる年齢であったことから、 当時の賃金センサス男性学歴計全年齢平均の542万7000円を基礎収入として死亡逸失利益の計算をしています。 |
また若年労働者ではない被害者であっても、事故時の現実の収入が、賃金センサスの平均額を下回っていた場合に、
平均賃金を得られる蓋然性があれば、基礎収入を賃金センサスの平均額とすることもあります。
金沢地方裁判所平成22年3月25日判決(自保ジャーナル1846号74頁)では、事故時36歳であり、日給の森林組合職員として約336万円の給与を得ていた男性につき、
などから定期的に昇給する高度の蓋然性があったとして、当時の賃金センサス男性高卒全年齢平均の492万4000円を死亡逸失利益計算の基礎収入としています。 |
このように、給与所得者の死亡逸失利益の計算は、昇格や昇給等も考慮して行わなければなりません。
弁護士法人小杉法律事務所でも、就業先の協力を得ることにより、被害者が事故に遭っていなければより多くの収入を得ていたであろうことを立証し、実際の年収よりも100万円以上高い基礎収入を認定させた事例がございます。
事業所得者の死亡逸失利益の計算における基礎収入
自営業者、自由業、農林水産業者の方などの事業所得者の死亡逸失利益の計算における基礎収入はどうなるでしょうか?
基本的には、事故前年の確定申告時の申告所得を参考にします。
事業所得者の場合、一言で言えば、
| 売上-(流動経費+固定経費)=所得 |
となると思いますが、
死亡逸失利益の計算においては、この経費の部分を、事故により発生した損害として基礎収入に加算することはできません。
休業損害の算定においては、固定経費は事業の維持・存続のために必要やむを得ないものについては加算することができますが、
将来にわたっての利益を考える場合、亡くなってしまった以上、固定経費についても支出の必要がなくなるものと判断されるので、損害として認められないのが現状です。
確定申告をしていない、もしくはしていたが申告している所得の他に所得があったというような場合にはどうなるでしょうか?
確定申告をしないことは公序良俗や信義則に反することではありますが、所得自体がそういったものに反して得られたものでないのであれば、
死亡逸失利益の計算においては申告外所得についても基礎収入に算入することが一般的です。
とはいえ裁判所も、もちろん加害者側保険会社も、申告外所得についてそうやすやすと認めてはくれません。
『民事交通事故訴訟損害賠償額算定基準 上巻(基準編)』(公益社団法人日弁連交通事故相談センター東京支部編)では、
| 「申告額と実収入が異なる場合には、立証があれば実収入額を基礎とする」 |
とされていますが、
この立証については、高度の証明を要すると解されており、会計帳簿や伝票等の積み重ねで一つ一つ立証していなかければなりません。
またこの高度の証明は経費についても同様に必要ですが、経費は記帳や記録が正確に残っていないことも多く、立証が難しいことが多いです。
このような場合には、各種統計資料を参考に判断することがあります。
申告外所得についての立証が足りなかった場合であっても、
平均賃金が得られる蓋然性の立証が足りた場合には、男女別の賃金センサスを基礎収入とすることがあります。
| 大阪地方裁判所平成18年6月16日判決(自保ジャーナル1668号20頁)では、申告所得が350万円ほどであった男性(27歳)につき、
代金として振り込まれている金額が年間700万円以上あったことから、平均賃金を得る蓋然性が高いと判断され、 男性学歴計全年齢平均賃金の547万8100円が基礎収入とされ、死亡逸失利益の計算がされました。 |
また、事故前年の所得が低い(赤字であった)場合であっても、将来にわたって高い所得を生み出せる蓋然性の証明ができた場合にも、
賃金センサスを基礎収入とすることがあります。
| 大阪地方裁判所平成24年11月27日判決(交通事故民事裁判例集45巻6号1356頁)では、事故前年に新規事業を始めた元新聞販売店経営者の男性(43歳)につき、
新規事業の収入が通算11か月で440万円ほどの赤字であったものの、直近2か月では黒字に転じており、今後増加する見込みがあったことや、 死亡前3年間の収入額は、賃金センサスにおける平均賃金を大きく上回っていたことから、 男性学歴計年齢別平均賃金を基礎収入として、死亡逸失利益の計算がされました。 |
ここまではお一人で事業を営まれている事業所得者の方をイメージしながら見てきていましたが、
事業所得者の中には、ご家族で事業を営まれていたり、従業員を雇われていたり、あるいは物的設備などからの労務以外によって収益を得ている方もいらっしゃいます。
もちろん事業主の方が亡くなってしまうということは事業全体に大きなダメージを与えますが、
裁判所が死亡逸失利益の計算において認めてくれているのは、亡くなった方の労務その他企業に対する個人的寄与に基づく収益部分のみになります。
| 最高裁判所第二小法廷昭和43年8月2日判決(民事裁判例集22巻8号1549頁)では、
「企業主が生命もしくは身体を侵害されたため、その企業に従事することができなくなつたことによつて生ずる財産上の損害額は、原則として、企業収益中に占める企業主の労務その他企業に対する個人的寄与に基づく収益部分の割合によつて算定すべきであり、企業主の死亡により廃業のやむなきに至つた場合等特段の事情の存しないかぎり、企業主生存中の従前の収益の全部が企業主の右労務等によつてのみ取得されていたと見ることはできない。したがつて、企業主の死亡にかかわらず企業そのものが存続し、収益をあげているときは、従前の収益の全部が企業主の右労務等によつてのみ取得されたものではないと推定するのが相当である。」 と判示されています。 |
この最高裁判決では、被害者の方が亡くなったことで廃業になるような場合でない限りは、企業全体の収入を基礎収入とすることはできず、
死亡逸失利益の計算の基礎収入とできるのは、あくまで被害者の方本人の労務により得た収益に限るとされています。
では実際にこの被害者の方本人の労務により得た収益をどのように算定するかというと、
- 事故前後の収支状況、営業状況
- 業態・業種(人脈などが経営に大きな影響を与えるものや、俳優やスポーツ選手など本人の才能により収益が上がる業種)
- 本人の職務内容や稼働状況
- 家族や他の従業員の給与額や関与の程度
などをもとに判断がされます。
| 仙台地方裁判所平成2年10月25日判決(自保ジャーナル93号)では、
事故前に妻及び長男とともに農業に従事していた事故時55歳の男性の死亡逸失利益の計算における基礎収入について、 長男が農業に身を入れて従事していたわけではなかったこと、妻が農作物の行商にあたっていて、農作業は手伝い程度であったこと、 被害者は主に農業に従事していたことなどを考慮して、被害者の寄与率を6割とし、全体の所得の6割を本人の基礎収入を計算しています。 |
このように、事業所得者の死亡逸失利益の計算は、実際の所得や寄与率の証明をきちんと行わなければなりません。
弁護士法人小杉法律事務所でも、事故時年収が250万円ほどであった男性について、将来的に父親の事業を継ぐことになっていたことを立証し、死亡逸失利益の計算における基礎収入を実収入の倍以上で認定させた事例がございます。
会社役員の死亡逸失利益の計算における基礎収入
会社役員の報酬は、
- 立証に関する証拠が給与所得者の場合と比較して曖昧であること
- 法人税の負担軽減のために増額されている可能性があること、そして実質的な利益配当部分が含まれていること
などから、
死亡逸失利益の計算における基礎収入の算定にあたっては問題になることが多いです
(なお、会社役員の方が給与として得ている収入については、給与所得者と同じような考え方になります。)。
現在の実務上一般化しているのは、先ほどまでみたような事業所得者の場合と同じように、
役員報酬の中で、被害者本人の労務への対価として支払われていると認められるものに関してのみ、基礎収入とする考え方になります。
これは、先ほどみた最高裁判所第二小法廷昭和43年8月2日判決(民事裁判例集22巻8号1549頁)の判断と同様の趣旨になります。
では実際にどうやって労務対価部分がどこかを判断するかというと、
- 会社の規模(及び同族会社か否か等)
- 利益状況
- 本人の地位や職務内容
- 年齢
- 役員報酬の額
- 事故後の報酬額の推移
等を総合考慮して判断することになります。
| 大阪地方裁判所平成24年9月27日判決(交通事故民事裁判例集45巻5号1202頁)では、
同族会社の代表取締役だった男性(45歳)について、事故の当期及び前期とも損失が生じているにもかかわらず、年間合計1000万円を超える役員報酬が計上されていたことから、 役員報酬全額については労務対価として認められないとされたものの、会社の規模や経営状態、役員報酬額などから事故当期の役員報酬の80%が、 死亡逸失利益の計算における基礎収入とされました。 |
このように、会社役員の方の死亡逸失利益の計算における基礎収入は、役員報酬の中でも労務対価と評価される部分に限定されることになります。
なお、実質的な個人会社の場合や、小規模の会社であって、被害者の死亡により会社の存続が困難となり、廃業に至ったような場合では、
被害者が死亡したことによって利益配当部分の側面を含む役員報酬の額も減少ないし消滅するわけですから、
そのような場合には実質的に役員報酬の全額が労務対価部分と評価される可能性があります。
家事従事者の死亡逸失利益の計算における基礎収入
亡くなった被害者の方が家事従事者であった場合、もちろん家庭においては多くの利益を生み出していることは確かですが、
実質的な収入額として算定するのはかなり困難であろうと思われます。
実際に、最高裁判所第二小法廷昭和49年7月19日判決(民事裁判例集28巻5号872頁)が出るまでは、家事従事者の死亡逸失利益を否定する考え方もみられました。
しかし、この判決がでたことで、家事従事者の死亡逸失利益を肯定する見解が判例上確定しています。
同判決では以下のように判示されています。
| 最高裁判所第二小法廷昭和49年7月19日判決(民事裁判例集28巻5号872頁)
おもうに、結婚して家事に専念する妻は、その従事する家事労働によつて現実に金銭収入を得ることはないが、家事労働に属する多くの労働は、労働社会において金銭的に評価されうるものであり、これを他人に依頼すれば当然相当の対価を支払わなければならないのであるから、妻は、自ら家事労働に従事することにより、財産上の利益を挙げているのである。一般に、妻がその家事労働につき現実に対価の支払を受けないのは、妻の家事労働が夫婦の相互扶助義務の履行の一環としてなされ、また、家庭内においては家族の労働に対して対価の授受が行われないという特殊な事情によるものというべきであるから、対価が支払われないことを理由として、妻の家事労働が財産上の利益を生じないということはできない。のみならず、法律上も、妻の家計支出の節減等によつて蓄積された財産は、離婚の際の財産分与又は- 夫の死亡の際の相続によつて、妻に還元されるのである。 かように、妻の家事労働は財産上の利益を生ずるものというべきであり、これを金銭的に評価することも不可能ということはできない。ただ、具体的事案において金銭的に評価することが困難な場合が少くないことは予想されうるところであるが、かかる場合には、現在の社会情勢等にかんがみ、家事労働に専念する妻は、平均的労働不能年令に達するまで、女子雇傭労働者の平均的賃金に相当する財産上の収益を挙げるものと推定するのが適当である。 |
この判決では、家事労働を他人に依頼すれば当然相当の対価の支払いが必要になる以上、家事従事者は財産上の利益を挙げているのであって、
その額(基礎収入)は、現在の社会情勢等にかんがみ、賃金センサスより産業計企業規模計学歴計女性労働者の全年齢平均の賃金額とすべきであるとしています。
この判例をみると分かるように、家事に従事者するのは当然に妻であるように考えられています。
この考え方は、まさにこの判決が出された「現在の社会情勢等」にかんがみれば、そうだったのでしょう。
しかし、この記事を書いている「現在の社会情勢等」にかんがみると、もはや家事労働は妻がやるというのは当然ではありません。
夫婦が協働して行うものという考え方の方が一般的かと思いますし、専業主夫の方もいらっしゃいます。
時代の変化に応じて、家事従事者の死亡逸失利益の計算における基礎収入を女性労働者全年齢平均の賃金額とすることが相当でない時が来るかもしれません。
ところで、いわゆる兼業主婦(家事をしながら仕事もされている方)の場合はどうなるかというと、
女性労働者全年齢平均の賃金額と、お仕事で得られる給与所得とを比較し、どちらか高い方を死亡逸失利益の計算における基礎収入とすることになっています。
これはなぜかというと、「有職の主婦は、時間的な制約等から専業主婦と比較して家事労働が質量共に劣るのが通常であり、特別の事情のない限り、家事労働と他の労働を合わせて一人前の労働分として評価するのが相当である」(塩崎勤「主婦の逸失利益」判例タイムズ927号23頁)とされているからです。
この考え方が実態に則しているかどうかについては様々な意見があるところかと思われますが、実務上はこの考え方が通底しています。
学生・生徒・幼児等の無職者の死亡逸失利益の計算における基礎収入
学生や生徒、幼児等は、亡くなった時に収入を得ていないことが多いです。
したがって、事故に遭わなければ将来にわたってその被害者の方が得ていたであろう利益の算定にあたって、
事故前の収入を参考にするといった方法を取ることができません。
ですが、事故に遭わなければ社会人になり、収入を得ていたと思われますから、死亡逸失利益を0円で計算することは実態に則しているとは言えません。
ではどうするかというと、賃金センサスの産業計企業規模計学歴計男女別全年齢平均の賃金額を基礎収入とすることが原則となります。
事故時大学生であったような場合には、全年齢平均ではなく大卒者の平均賃金を基礎収入とすることになります。
弁護士法人小杉法律事務所でも事故時10代の大学生であった被害者の死亡逸失利益計算の基礎収入について、大卒平均賃金をとさせた事例がございます。
また、例えば進学校に通っていて、大学入学の蓋然性があるような被害者の場合には、事故時大学生でなくても大卒者の平均賃金を用いる場合があります。
| 東京高等裁判所平成15年2月13日判決(交通事故民事裁判例集36巻1号6頁)では、事故時高校2年生であった男性につき、
勉学に対する意欲があり、大学へ進学するのを当然とする家庭環境(両親が大卒で、姉2人も大卒)であり、 両親も本人も大学進学を希望していたことから、死亡逸失利益の計算における基礎収入を男性大卒全年齢平均賃金としています。 |
男女別全年齢平均を基礎収入とすることが原則とされていると述べましたが、
女子年少者の死亡逸失利益の計算においては、男女計全年齢平均の賃金を基礎収入とすることが一般的です。
これは、男女間の賃金格差が縮小しつつある現代の情勢に鑑みたものですが、
いずれ男女間の賃金格差が無視しても良いレベルまで縮小すれば、全学生・生徒・幼児等の死亡逸失利益の計算において、
男女計全年齢平均の賃金額を基礎収入とすることになる日が来るかもしれません。
高齢者の死亡逸失利益の計算における基礎収入
お亡くなりになった方が高齢者であった場合、既にご退職されていることも少なくありません。
死亡逸失利益はその人が事故に遭わなければ将来にわたって得られていたであろう利益のことですから、
事故前に収入を得ていなかった場合には認められないのが基本的な考え方です。
ですが逆に言えば事故前に収入を得ていた人は当然として、収入を得る蓋然性があった人については認められる場合があります。
| 大阪高等裁判所平成16年2月17日判決(自保ジャーナル1533号14頁)では、一人暮らしで亡くなった当時働いていなかった女性(74歳)について、
農作業や仕出し屋でアルバイトとして働くこともあったこと、就労の意思も能力もあったことなどから、就労の(収入を得る)蓋然性を認め、 女性学歴計65歳以上平均の賃金を基礎としました。ただし、就労の機会と得られる収入が少ないことを考慮して、その5割を、 死亡逸失利益の計算における基礎収入としています。 |
このようにお亡くなりなった方が高齢者で、事故時働いておられなかった場合でも、
収入を得る蓋然性があれば、死亡逸失利益の請求ができる場合があります。
弁護士法人小杉法律事務所でも、事故時79歳であった女性について、家事従事者であることを認めさせ、専業主婦としての死亡逸失利益満額を認めさせた事例がございます。
無職者(失業者)の死亡逸失利益の計算における基礎収入
お亡くなりになった方が事故時無職であった場合についても、基本的には死亡逸失利益は認められません。
ですが、労働能力と労働意欲があり、就労の蓋然性があった場合には死亡逸失利益が認められる場合があります。
その場合の基礎収入は、特段の事情の無い限り失業前の収入を参考とするとされていますが、
失業以前の収入が平均賃金以下の場合には、男女別の賃金センサスを用いることもあります。
| 横浜地方裁判所平成18年2月13日判決(自保ジャーナル1671号13頁)では、亡くなった当時32歳であった男性について、
大学中退後、職を変えながらも断続的に相当程度の収入を得ていたことから、男性高専短大卒全年齢平均の賃金501万8300円が、 死亡逸失利益の計算における基礎収入として認定されました。 |
このようにお亡くなりになった方が事故時失業者であっても、就労の蓋然性があった場合には死亡逸失利益が認められることがあります。
死亡逸失利益の計算に影響を与える要素② 生活費控除率
生活費控除率とは、事故により被害者が亡くなってしまった場合、将来にわたって利益を得られなくなることはもちろんですが、
逆に将来にわたって費消するはずであった生活費がかからなくなるという側面も同時に持っています。
この生活費について控除しなければ、実態に則した計算とは言えません。
そこで、被害者の事故前の生活様式に応じた控除率をかけることになります。
| 一家の支柱(被扶養者1人の場合) | 生活費控除率:40% |
| 一家の支柱(被扶養者2人の場合) | 生活費控除率:30% |
| 女性(主婦・独身・幼児等を含む) | 生活費控除率:30% |
| 男性(独身・幼児等を含む) | 生活費控除率:50% |
という画一的に定められた数字を適用することが多いですが、
被害者の具体的な事故前の生活様式に応じて変更されるべきです。
弁護士法人小杉法律事務所でも、
- 独身男性であるが生活費控除率30%で死亡逸失利益を認めさせた解決事例
- 独身男性(子どもも無し)であるが彼女の陳述書を元に生活費控除率40%で死亡逸失利益を認めさせた解決事例
- 80代半ばの年金収入について生活費控除率30%で死亡逸失利益を認めさせた解決事例
などがございます。
死亡逸失利益の計算に影響を与える要素③ 就労可能年数に対応するライプニッツ係数
最後の死亡逸失利益の計算に影響を与える要素は、就労可能年数に対応するライプニッツ係数です。
まず就労可能年数についてみていきましょう。
何度も出てきていますが、死亡逸失利益は、その人が事故に遭わなければ将来にわたって得られていたであろう利益のことであり、
被害者が事故時に就労していたことがいわば前提になっています。
健康寿命という考え方があるように、ご存命の期間すべてが就労可能なわけではありません。
給与所得者の場合は退職という制度もあります。
また逆に、亡くなった方が10歳に満たないような場合は、その時から収入が発生しているわけではなく、
就職等をしたタイミングから収入が発生します。
このように、単に亡くなった年齢から平均余命までの期間を死亡逸失利益の計算において基礎とするのは適切ではないですから、
これらを考慮したものを就労可能年数といい、死亡逸失利益の計算の基礎とします。
原則として亡くなった年齢から67歳までの期間とされますが、
67歳までの年数が平均余命の2分の1より短くなる場合や、67歳以上の場合には、平均余命の2分の1が就労可能年数とされます。
また、未就労者の場合には原則として就労の始期が18歳とされますが、大学卒業を前提とする場合には大学卒業予定時となります。
年金については就労可能年数という考え方は適切ではないので、平均余命までとなります。
京都地方裁判所平成7年12月21日判決(自保ジャーナル1146号2頁)では、亡くなった当時56歳であった開業医の男性について、70歳まで稼働可能であったと認め、
就労可能年数を70歳までで計算しています。
このように、職種や健康状態、能力等の要素を考慮して判断することもあります。
次に、ライプニッツ係数についてみていきます。
ライプニッツ係数とは、中間利息の控除のための係数です。
損害賠償金の支払は一時金(まとめて支給する)が原則ですから、
将来にわたって、何年もかけて取得するはずであった死亡逸失利益についても、賠償金支払の段階でまとめて受け取ることになります。
これを資産運用すると利息分を得してしまいますから、その利息分を控除(差し引き)するために考慮されているのがこのライプニッツ係数です。
例えば、事故時年収700万円の50歳の会社員(妻・子2人あり)の方が亡くなった場合、
生活費控除率を30%、就労可能年数を67歳までの17年間として計算すると、
この方の死亡逸失利益は、700万円×(1-30%)×17=8330万円ということになります。
この方は今後、死亡事故に遭わなければ、生活費を除き、17年間かけてこの8330万円を得るはずだったわけです。
ところがご家族が損害賠償金の支払を受けたあと、これをすべて資産運用に回したとすると、
毎年法定利率3%の利息がつくことになります。
この利息分は、嫌な言い方をすれば事故に遭ったことで、一度に賠償金を受け取ったことによってもらいすぎたものになりますから、
ちょうど17年後に死亡逸失利益の額が8330万円になるように調整する必要があり、ライプニッツ係数をかけることが実務上一般化しています。
ライプニッツ係数については以下のページで詳しく解説しておりますので、よろしければご覧ください。
【ケース別】死亡逸失利益の計算例

ここまでの計算式を踏まえ、具体的なケースを想定した計算例を見てみましょう。
あくまで計算例であり、実際の金額は個別の事情によって変動します。
会社員男性が亡くなったケース
40歳会社員男性(年収600万円、被扶養者2人)が亡くなったケースを考えてみます。
- 基礎収入:600万円(事故前年の現実収入)
- 生活費控除率:30%(一家の支柱、被扶養者2人)
- 就労可能年数:27年(40歳から67歳まで)に対応するライプニッツ係数:18.3270
となりますから、
この方の死亡逸失利益は、
600万円×(1-30%)×18.3270=7697万3400円
が一つの目安となります。
専業主婦が亡くなったケース
50歳専業主婦が亡くなったケースを考えてみます。
- 基礎収入:437万0700円(令和7年賃金センサス女性労働者・学歴計・全年齢平均賃金の目安額)
- 生活費控除率:30%(女性〔主婦を含む〕)
- 就労可能年数:17年(50歳から67歳まで)に対応するライプニッツ係数:13.1661
となりますから、
この方の死亡逸失利益は、
437万0700円×(1-30%)×13.1661=4028万1551円
が一つの目安となります。
定年退職後の高齢者が亡くなったケース
70歳男性(年金収入200万円)が亡くなったケースを考えてみます。
年金収入は「就労」を前提としないため、就労可能年数ではなく平均余命を基礎に計算します。
- 基礎収入:200万円(年金額)
- 生活費控除率:50%(年金は本人の生活費に充てられる性質が強いことなどから、高めに設定される傾向があります)
- 平均余命:15年(令和7年簡易生命表<男>より)に対応するライプニッツ係数:11.9379
となりますから、
この方の死亡逸失利益は、
200万円×(1-50%)×11.9379=1193万7900円
が一つの目安となります。
年金の死亡逸失利益は、後述するとおり年金の種類によって認められるかどうかが異なるため、この点は次の項目で詳しく解説します。
死亡逸失利益と高齢者の年金の関係
高齢の被害者が亡くなった場合、既に年金を受給していたというケースは少なくありません。
年金収入は、受給権者の死亡によりその支給が停止されますから、将来にわたって得られるはずだったのに事故に遭い、亡くなったことで得られなくなった利益であるということができるように思われます。
ですが、年金は死亡逸失利益として認められる場合と認められない場合があり、これは支給される年金の性質により異なります。
例えば、国民年金(老齢年金)については最高裁判例により死亡逸失利益として請求が可能とされています。
| 最高裁判所第三小法廷平成5年9月21日判決(判例時報1476号120頁)
「国民年金法に基づいて支給される国民年金(老齢年金)もまた、その目的・趣旨は右と同様のもの(受給者に対して損失補償ないし生活保障を与えることを目的とするものであるとともに、その者の収入に生計を依存している家族に対する関係においても、同一の機能を営むもの)と解されるから、他人の不法行為により死亡した者の得べかりし国民年金は、その逸失利益として相続人が相続によりこれを取得し、加害者に対してその賠償を請求することができるものと解するのが相当である。」 |
一方で、遺族厚生年金については最高裁判例により死亡逸失利益としての請求は不可能とされています。
| 最高裁判所第三小法廷平成12年11月14日判決(判例時報1732号78頁)
「遺族厚生年金は、厚生年金保険の被保険者又は被保険者であった者が死亡した場合に、その遺族のうち一定の者に支給される(厚生年金保険法五八条以下)ものであるところ、その受給権者が被保険者又は被保険者であった者の死亡当時その者によって生計を維持した者に限られており、妻以外の受給権者については一定の年齢や障害の状態にあることなどが必要とされていること、受給権者の婚姻、養子縁組といった一般的に生活状況の変更を生ずることが予想される事由の発生により受給権が消滅するとされていることなどからすると、これは、専ら受給権者自身の生計の維持を目的とした給付という性格を有するものと解される。また、右年金は、受 |
また、障害年金については、こちらも最高裁判例により、本人分は死亡逸失利益としての請求が可能、加給分は死亡逸失利益としての請求は不可能とされています。
| 最高裁判所第二小法廷平成11年10月22日判決(判例時報1692号50頁)
「国民年金法に基づく障害基礎年金も厚生年金保険法に基づく障害厚生年金も、原則として、保険料を納付している被保険者が所定の障害等級に該当する障害の状態になったときに支給されるものであって(国民年金法三〇条以下、八七条以下、厚生年金保険法四七条以下、八一条以下参照)、程度の差はあるものの、いずれも保険料が拠出されたことに基づく給付としての性格を有している。したがって、障害年金を受給していた者が不法行為により死亡した場合には、その相続人は、加害者に対し、障害年金の受給権者が生存していれば受給することができたと認められる障害年金の現在額を同人の損害として、その賠償を求めることができるものと解するのが相当である。」 「もっとも、子及び妻の加給分については、これを亡Iの受給していた基本となる障害年金と同列に論ずることはできない。すなわち、国民年金法三三条の二に基づく子の加給分及び厚生年金保険法五〇条の二に基づく配偶者の加給分は、いずれも受給権者によって生計を維持している者がある場合にその生活保障のために基本となる障害年金に加算されるものであって、受給権者と一定の関係がある者の存否により支給の有無が決まるという意味において、拠出された保険料とのけん連関係があるものとはいえず、社会保障的性格の強い給付である。加えて、右各加給分については、国民年金法及び厚生年金保険法の規定上、子の婚姻、養子縁組、配偶者の離婚など、本人の意思により決定し得る事由により加算の終了することが予定されていて、基本となる障害年金自体と同じ程度にその存続が確実なものということもできない。これらの点にかんがみると、右各加給分については、年金としての逸失利益性を認めるのは相当でないというべきである。」 |
さらに、事故時に受給が始まっていない年金についても、退職年金などについては一部認められる可能性があります。
受給資格を満たす程度に年金を納付していた被害者の場合は、一部国民年金を認められる場合もあります。
死亡逸失利益の相場

死亡逸失利益は、基礎収入・生活費控除率・就労可能年数という個別の事情によって金額が大きく変動するため、
相場を示すのは難しいです。
そのうえで先ほど 【ケース別】死亡逸失利益の計算例 でみたように、
1000万円~1億円弱になることが多いです。
死亡逸失利益を請求できる人
死亡逸失利益をはじめとする死亡事故の損害賠償請求権は、被害者本人に発生した後、法定相続人が相続によって取得します。
相続人が複数いる場合は、法定相続分に応じて個別に請求することも可能とされています。
法定相続人の範囲・順位・相続割合は、民法の定めるところにより、おおむね次のとおりです。
- 配偶者:常に相続人となる
- 第1順位:子(配偶者がいる場合、配偶者2分の1・子2分の1)
- 第2順位:直系尊属(父母等)(子がいない場合。配偶者がいる場合、配偶者3分の2・直系尊属3分の1)
- 第3順位:兄弟姉妹(子・直系尊属がいずれもいない場合。配偶者がいる場合、配偶者4分の3・兄弟姉妹4分の1)
なお、収入のない専業主婦や子ども、求職中の方が亡くなった場合でも、前述のとおり死亡逸失利益自体は請求可能です。
相続人が複数いる場合、保険会社から「相続人全員の同意がなければ支払わない」といった対応をされることもありますが、
法定相続分に応じた個別請求が可能な場合もあるため、対応に疑問を感じたら弁護士に相談することをお勧めします。
死亡逸失利益が高額となった裁判例

死亡逸失利益の算定においては、基礎収入・生活費控除率・就労可能年数が影響するわけですから、
当然基礎収入が高く、若い方のケースでは死亡逸失利益が高くなりがちです。
| 東京地方裁判所平成26年3月27日判決(自保ジャーナル1924号82頁)では、
死亡時34歳の勤務医の男性につき、精神科保健指定医取得後に地元での開業を検討していたことなどを考慮し、 67歳までの33年間賃金センサス男性医師34歳~67歳までの平均年収1549万円を基礎収入として計算し、 1549万円×(1-50%)×16.0025(33年間に対応するライプニッツ係数)=1億2393万9362円を死亡逸失利益として認定しています。 |
| 大阪地方裁判所平成28年11月29日判決(交通事故民事裁判例集49巻6号1389頁)では、
父親経営会社の役員であった26歳男性につき、役員報酬1824万円の7割にあたる1276万8000円を基礎収入として計算し、 1276万8000円×(1-50%)×17.294(41年間に対応するライプニッツ係数)=1億1040万4896円を死亡逸失利益として認定しています。 |
| 大阪地方裁判所平成11年12月8日判決(交通事故民事裁判例集32巻6号1927頁)では、
研修医であった24歳男性につき、賃金センサス男性医師全年齢平均年収1194万7200円を基礎収入として計算し、 1194万7200円×(1-50%)×17.5479(43年間に対応するライプニッツ係数)=1億0481万2188円を死亡逸失利益として認定しています。 |
| 東京地方裁判所昭和61年8月29日判決(交通事故民事裁判例集19巻4号1200頁)では、
事故前の年収が4082万9707円であった57歳の男性医師につき、 4082万9707円×(1-50%)×7.7217(10年間に対応するライプニッツ係数)=1億5763万7374円を死亡逸失利益として認定しています。 |
死亡逸失利益を適切に受け取るためのポイント
保険会社の提示額や説明をうのみにしない
加害者側の任意保険会社が示談交渉の際に提示してくる金額は、
多くの場合、各保険会社が独自に定める「任意保険基準」によって算定されており、後述する裁判基準(弁護士基準)よりも低額であることがほとんどです。
死亡事故の場合、被害者ご家族が傷心のまま保険会社の提示や説明をうのみにしてしまうこともあり得ます。
提示された金額や説明をそのまま受け入れる前に、その算定根拠を確認することが重要です。
弁護士基準で算定し直す
裁判基準(弁護士基準)は、過去の裁判例の積み重ねに基づく基準であり、
被害者の実情をより丁寧に反映できるため、一般的に任意保険基準よりも高額な算定になります。
弁護士に依頼することで、この裁判基準に基づいた金額での交渉が可能になります。
必要に応じて訴訟も検討する
示談交渉で加害者側が裁判基準相当の金額に応じない場合、訴訟を提起することも選択肢の一つです。
訴訟には時間や労力がかかる面はありますが、裁判基準に基づく適正な金額を得やすくなるというメリットがあります。
また、裁判になると「遅延損害金」と「弁護士費用相当額」を追加で請求できるようになります。
この2つの費目は、損害額が大きければ大きいほど金額が高くなる傾向にあるため、死亡事故の場合には裁判をするメリットが大きいと言えます。
弁護士に依頼していれば、訴訟対応も含めて任せることができます。
死亡逸失利益を請求するときの注意点
損害賠償を請求できる期間には時効がある
交通事故の損害賠償請求権には消滅時効があります。
人身損害(死亡逸失利益や死亡慰謝料を含む)の場合、被害者(この場合は相続人)が損害及び加害者を知った時から5年で時効消滅するのが原則です(民法第724条、第724条の2)。
時効が完成すると請求ができなくなってしまうため、早めに準備を進めることが重要です。
被害者側に過失があると過失相殺される
被害者側にも事故発生について一定の落ち度(過失)が認められる場合、その過失割合に応じて賠償額が減額される過失相殺が適用されます。
死亡事故の損害賠償金は1億円近くなることがありますが、被害者の過失が10%あると、1000万円が請求できなくなります。
死亡事故被害者は自分の口で事故態様について証言することができません。
過失相殺率を少しでも小さくするためには、刑事裁判への参加などを含めて客観的証拠を集める努力が必要になります。
弁護士に依頼することでこの点についてもサポートを受けることが可能です。
保険会社の提示額が想定より低いことがある
前述のとおり、任意保険基準に基づく保険会社の提示額は、裁判基準よりも低く抑えられていることが一般的です。
「保険会社から提示された金額だから適正だろう」と考えず、弁護士の意見を聞いてみることが重要です。
死亡逸失利益について弁護士に相談するメリット
ご家族に代わって示談交渉を任せられる
大切なご家族を亡くされた直後に、加害者側保険会社との交渉を行うのは、精神的にも大きな負担となります。
弁護士に依頼すれば、示談交渉や訴訟対応を含めて代理人として任せることができ、ご遺族は心身の負担を軽減しながら手続きを進めることができます。
弁護士費用特約を利用できる
ご自身やご家族が加入している自動車保険に「弁護士費用特約」が付帯していれば、
弁護士費用の全部又は一部を保険から支払ってもらいつつ弁護士に依頼することができます。
示談交渉や訴訟にかかる弁護士費用をあまり心配せずに専門家のサポートを受けられるのは大きなメリットです。
なお、弁護士費用特約は上限300万円とされていることが一般的ですが、
交通死亡事故の場合には、保険会社基準に基づいて算定したとしても、弁護士報酬が上限額を超えてしまうケースがございます。
この場合でも、弁護士法人小杉法律事務所では獲得した金額からのご精算とさせていただいておりまして、
被害者の方から手出しをいただくことはございませんのでご安心ください。
逸失利益以外の請求漏れを防げる
死亡事故の損害賠償項目は、死亡逸失利益や死亡慰謝料だけでなく、葬儀関係費用、死亡までの治療費・入通院慰謝料(即死でない場合)など多岐にわたります。
弁護士に依頼することで、請求できる項目の漏れを防ぎ、適切な範囲で損害賠償を求めることができます。
適正な金額で請求できるようになる
弁護士に依頼する最大のメリットは、裁判基準に基づいた適正な金額での請求が可能になることです。
任意保険基準による提示額との差は、事案によっては数百万円から数千万円に及ぶこともあります。
ご家族の将来を守るためにも、専門家に相談し、適正な金額での解決を目指すことをお勧めします。
死亡逸失利益の計算式自体は、「基礎収入 ×(1-生活費控除率)× ライプニッツ係数」という、一見シンプルなものです。
しかし、その基礎収入や生活費控除率、就労可能年数の一つひとつには、被害者ご本人はもちろん、遺されたご家族の生活実態や将来への思いが反映されるべきものです。
保険会社から提示された金額をそのまま受け入れてしまうと、本来受け取れるはずの適正な金額を大きく下回ってしまう可能性があります。
交通死亡事故に強い弁護士法人小杉法律事務所では、交通事故被害を専門としている弁護士による無料相談を実施しております。
大切なご家族の将来を守るためにも、死亡逸失利益の算定にお悩みの際は、交通事故・死亡事故を専門とする弁護士にご相談ください。
交通事故被害者側の損害賠償請求を専門としている弁護士へのお問い合わせはこちらのページから。
死亡逸失利益に関するよくある質問
死亡逸失利益に税金はかかりますか?
死亡逸失利益を含む交通事故の損害賠償金は、被害者や遺族が受けた損害を填補するためのものであり、所得税・住民税は非課税とされています(所得税法第9条第1項第18号等)。
また、加害者から支払われる損害賠償金は「本来の相続財産」には当たらないと考えられており、相続税についても原則として課税されないと理解されています。
もっとも、税務上の取扱いは個別の事情によって異なる場合もありますので、詳細は税理士等の専門家にご確認ください。
子どもが亡くなった場合も請求できますか?
請求できます。
子どもや幼児は事故当時に収入がないことがほとんどですが、
前述のとおり、将来就労して収入を得ていたであろうことを前提に、賃金センサスの平均賃金を基礎収入として死亡逸失利益を算定します。
年齢が低いお子様の場合、就労の始期(原則18歳、大学進学が前提となる場合は大学卒業予定時)から就労可能年数を計算することになります。
逸失利益は何歳までもらえますか?
死亡逸失利益(就労収入を基礎とするもの)は、原則として67歳までを就労可能年数として計算します。
ただし、事故時に67歳を超えていた場合や、67歳までの年数が平均余命の2分の1より短い場合は、平均余命の2分の1を就労可能年数とします。
なお、年金を基礎収入とする場合は、就労可能年数という考え方はなじまないため、平均余命までの期間で計算されます。
この記事の監修者弁護士
 弁護士
被害者側の損害賠償請求分野に特化。
死亡事故(刑事裁判の被害者参加含む。)や後遺障害等級の獲得を得意とする。
交通事故・学校事故・労災・介護事故などの損害賠償請求解決件数約1500件。
経歴
弁護士法人小杉法律事務所代表弁護士。
横浜市出身。明治大学法学部卒。中央大学法科大学院法務博士修了。
所属
横浜弁護士会(現「神奈川県弁護士会」)損害賠償研究会、福岡県弁護士会交通事故被害者サポート委員会に所属後、第一東京弁護士会に登録換え。日本弁護士連合会業務改革委員会監事、(公財)日弁連交通事故相談センター研究研修委員会青本編集部会。

